



スポンサード リンク
- 全て表示
- 関連ブログ情報
- 【2ch】市況1/株式板(5ch)
- 【Yahoo】ファイナンス掲示板
- twitter呟き
- [220]Faber Company 株式掲示板
関連ブログ情報 新着リスト
-
-
 2026/10/11 PR
Faber Company(220)を今から買って大丈夫か?不安要素はいくつかあります…。
- 株式投資の世界で勝ち続けるためには、「銘柄の選定」と「銘柄の売買タイミング」が大事です。適当な銘柄選定では勝てませんし、売買タイミングを誤ってしまうと…
- https://ateru.co.jp/
-
-
-
2026/06/24
新規株は6/24日に仕込んだ中で一番高かった!
- ズバリ、 220A Faber Company 買値 965円 今日買った株はすべて1000円以下ですがこの株が一番高い株です。 …
- https://ameblo.jp/den298/entry-12970692142.html
-
-
-
2026/03/05
2026-03-05(木)日足パーフェクトオーダーメモメイクドラマチャート
- ※スクリーニング結果のメモであり、投資を推奨するものではありません。※投資は自己責任で\(^o^)/みんな大好き夢のパーフェクトオーダーチャート【220A】Faber_Company【5133】テリロジーホールディングス【8129】東邦ホー...
- https://kabu-shodou.net/archives/4317
-
-
-
2026/03/04
2026/03/04 買いシグナル検出銘柄まとめ
- ゴールデンクロス1位グロービング(277A)前日比+3.6%2位ボードルア(4413)前日比-1.7%3位シグマクシス・ホールディングス(6088)前日比-2.1%4位ソニーグループ(6758)前日比+0.6%5位ビープラッツ(4381)前日比-0.5%新高値更新1位Faber Company(220A)前日比+7.1%
- https://rizumunet.blog.jp/archives/1085436873.html
-

Yahoo掲示板(Y板)の反応(新着順)
スポンサード リンク
2026/10/07(水) 17:22:00投稿者:リーマン
上場時は5年でプライムという社内目標だったかと思いますが、今はどうなんでしょうね?
中でも一番ハードルが高そうなのは直近2年で利益25億かなと。今は3億くらいだし。
M&Aや新規事業でまずは利益10億超にしないと!
そうするとやっと景色が変わるかな?がんばれ!
2026/10/01(木) 10:09:00投稿者:KOMEI@G
ミエルカ上場してること知らなかったんですが、社名変わるだけでも認知度上がりそうな気がします
2026/09/29(火) 09:22:00投稿者:c37*****
東証プライムへの道筋みなたいなものを出してほしい
2026/09/24(木) 17:31:00投稿者:リーマン
今月末は配当の権利確定月。
それなのに出来高は少なすぎ、掲示板も過疎りすぎ、会社のIRも約1ヶ月ほぼ音沙汰なし…。
業績や事業内容以前に、まず「市場に関心を持ってもらう努力」がもう少しあってもいいのでは。
せっかく上場しているのだから、株主や投資家への情報発信はもう少し積極的にお願いしたい。
この静けさ、なんとか改善されないものか…。
2026/09/15(火) 16:24:00投稿者:リーマン
私が投稿しているのは、出来高もなく、書き込みもなく、完全に忘れられた銘柄のようになってしまうのが寂しい、という気持ちもあります。
買い煽りをしたいわけでもありませんし、会社を必要以上に持ち上げたいわけでもありません。
株主として期待している部分もあれば、「ここはもっと頑張ってほしい」と思う部分もあるので、そのまま書いているだけです。
多少でも話題や議論がある銘柄であってほしい、という程度なので、投稿自体に深い他意はありませんのでご容赦願います。
2026/09/14(月) 14:59:00投稿者:thu*****
二人で会話したいんなら、チャットでもやってろ。
2026/09/13(日) 17:07:00投稿者:リーマン
Faberに足りないのは株主還元ではなく、株式を買ってもらうためのマーケティングではないでしょうか。
マーケティングのプロ企業だからこそ、自社株式についても認知→理解→投資という導線を本気で設計してほしいと考えています。
IRの強化は課題でしょう。
2026/09/10(木) 18:04:00投稿者:リーマン
ご返信ありがとうございます!
もちろん、2030年時点の売上・営業利益・EPSを正確に出してほしい、という意味ではありません。そこまで将来の他事業や経費を予測するのは現実的ではないと思っています。
ただ、保有ARR36億円という数字だけを示されても、株主からすると「それがFaberの業績にどれくらい寄与するのか」が正直かなり分かりにくいんですよね。
例えば、保有ARRが36億円になった場合に、手数料率や粗利率がどの程度を想定しているのか、ディストリビューション事業としてどの程度の売上・利益規模を目指しているのか。そのくらいの“業績へのつながり”は示してもらえると、36億円という目標の意味がかなり伝わりやすくなると思っています。
M&Aについても、案件を事前に明かせという話ではありません。ただ、これまでのM&Aは比較的小規模なものが中心で、「何年で、どの程度の売上・利益規模までM&Aで積み上げていくのか」という全体像はまだ少し見えにくいと感じています。
結局、投資した資金やM&Aがどれだけ業績成長につながっているのか。そこが株主にもっと伝われば、評価も変わるのではないでしょうか。
「地味な会社だから注目されるまで待つ」という考え方も分かりますし、割安だという点も同意です。
ただ、上場企業である以上、「待っていればいつか評価される」だけではなく、会社側から市場に企業価値を伝えて評価を取りにいく努力も必要だと思っています。
せっかく財務も良く、成長余地もある会社だと思っているからこそ、もう一段、数字とストーリーを分かりやすく見せてほしいと感じています
2026/09/10(木) 12:33:00投稿者:V
そもそも減益したのはディストリビューション事業投資継続中だからであって、IRにも書いてある通り4億2000万から4億5000万の黒字が出るぐらいSEO関係では儲かってる
今はAI検索対策が必要になってる時期だから、どの企業も検索対策を練り直す必要に迫られてて、そっちの売上は今後も安定的に伸びる可能性が高い
SEO関係の成長に加えてディストリビューション事業の投資が減り利益に変わっていくことを想定するならかなりの利益が出るでしょうね
仮にディストリビューション事業が失敗して投資をやめたとしても、SEO事業が成長する上にディストリビューション事業投資額が利益に加わるので今の利益よりははるかに大きな利益が出てるはずです
今の段階ですら財務は死ぬほど優良で、現預金だけで総負債の4倍も持ってるし安全性は非常に高い
事業自体は順調なのにPERは12 しかも配当3%もくれる
良い企業だし安心して持てる水準だと思います
ただIRの強化についてはリーマンさんに同意します
2026/09/10(木) 12:27:00投稿者:V
>保有ARR36億円が「Faberの売上・営業利益・EPS」にどうつながるのかの数値提示
さすがにそれは無理じゃないですか(笑)
30年時点の他の事業の売上やすべての経費を把握してないとできないんで
そもそもそんなことしようとしなくて良いと思います
>豊富な現預金をどう成長投資・M&A・株主還元に使うのかという資本政策の明示
成長投資自体はディストリビューション事業に投資したい旨明かされてるしM&Aの内容は実際買うまで明かせるわけない
株主還元も成長企業なのに配当3%以上あるんだからそれ以上求めるのは無理でしょ
こういう地味な企業はなかなか株価は上がらない代わりに注目されると爆上げするから株主になるなら待つしかないですよ
あなたも書いてる通りバリュエーション的には相当割安ですしね
twitter検索
エラーが発生しました。
220 (株)Faber Company ツイッター株予想よりご覧ください


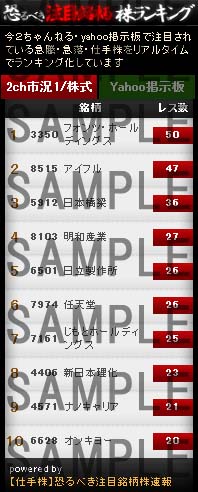
 週刊SPA!7/24・31合併号のマネー(得)総本部のコーナーで当サイト『恐るべき注目銘柄株速報』のインタビュー記事が掲載されました。


PTS売買代金ランキングで1人だけ色が違うファベルwwwww